独立行政法人勤労者退職金共済機構による「中小企業退職金共済制度」が案内されています。
退職金制度を自社で一から設計するのは、手間も判断も重くなりがちです。現場を支える社員に「長く働いてほしい」と考える建設企業にとって、確認しておきたい制度です。
項目 | 内容 |
|---|---|
制度名 | 中小企業退職金共済制度 |
実施機関 | 独立行政法人勤労者退職金共済機構 |
対象地域 | 全国 |
制度の概要 | 機構と退職金共済契約を結び、掛金を納付することで退職金制度を設けられる制度 |
税制上の扱い | 掛金は全額非課税 |
国の助成 | 新規加入時等に掛金の一部を国が助成 |
申込期限 | 公表情報からは確認できません |
確認先 | 発表元資料・実施機関の案内 |
建設企業がまず確認したいこと
最初に見るべき点は、自社が退職金制度をどう整えたいかです。
「退職金制度を作りたい。でも、社内だけで制度設計する余裕がない」。
そんな悩みを抱える会社では、この制度が選択肢になります。機構と契約し、掛金を納付する形で退職金制度を設けられます。
特に確認したいのは、次の点です。
- 退職金制度を新たに整備する必要があるか
- 既存の福利厚生や退職金規程との関係をどうするか
- 毎月の掛金負担を資金繰りに組み込めるか
- 新規加入時等の国の助成を受けられる可能性があるか
- 掛金が全額非課税となる点を経理処理でどう扱うか
現場では、人手不足が続きます。
採用面接で「退職金はありますか」と聞かれることもあります。若手だけではありません。経験者採用でも、福利厚生は見られます。
制度を入れるかどうかは、単なる経理判断ではありません。採用、定着、将来の人件費管理に関わる判断です。
掛金助成は「金額」ではなく「条件」を先に見る
公表情報では、新規加入時等には掛金の一部を国が助成するとされています。
ただし、今回確認できる情報だけでは、助成額や助成率、具体的な要件までは読み取れません。
そのため、社内で検討する際は、いきなり「いくら得か」から入らない方が安全です。
先に確認したいのは、次の順番です。
- 自社が制度の対象となるか
- どの従業員を対象にするか
- 掛金をいくらにするか
- 新規加入時等の助成対象になるか
- 税務・会計処理をどう整理するか
「助成があるなら入ろう」ではなく、退職金制度として無理なく続けられるかを見てください。
掛金は毎月の固定的な支出になります。受注の波がある会社ほど、資金繰り表に入れて確認することが大切です。
次に動くなら、社内資料を3つそろえる
検討を始めるなら、まず社内で次の資料をそろえると話が早くなります。
- 現在の就業規則・退職金規程
- 従業員数や雇用区分が分かる資料
- 月次の資金繰りや人件費の見通し
総務だけで抱えると、判断が止まりやすいです。
経営者、経理、採用担当が同じ資料を見て、「社員定着のための制度」と「毎月払える掛金」の両方から考える必要があります。
すでに退職金規程がある会社は、既存制度との関係を確認してください。これから作る会社は、制度導入とあわせて社内規程の整備も必要になる可能性があります。
制度活用を考える前に、自社の人材定着策として整理する
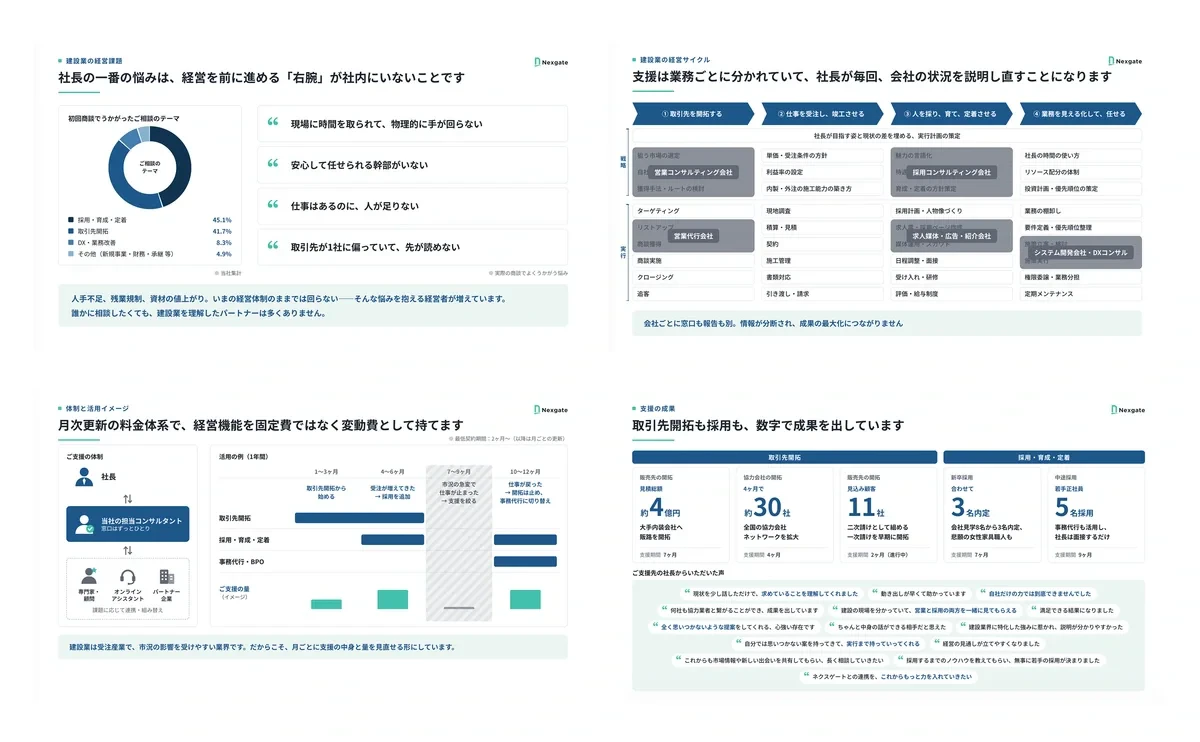
この制度は、退職金制度づくりに関わる支援です。
ただ、導入するかどうかは「助成があるか」だけでは決めにくいものです。現場を任せられる人をどう残すか。採用時に何を伝えるか。毎月の掛金をどう見込むか。そこまで含めて考える必要があります。
自社で整理しきれない場合は、制度の活用可能性や資金繰りへの影響を一緒に確認する進め方もあります。無理な営業はいたしませんので、必要な範囲で状況をお聞かせください。