設備保守の現場を回しながら、見積書や報告書も社長が担う小規模会社
現場の仕事だけでなく、見積書・請求書・報告書の作成まで社長が担っている会社の相談です。 埼玉県に拠点を置く、設備の保守・整備を手がける小規模な会社です。現場の予定が埋まる一方で、社長自身が経理や書類業務にも対応していました。
人員や資金に大きな余裕があるわけではありません。事務の負担を減らしたくても、費用に見合う効果があるかは慎重に考えたい。そのうえで、社長には「自分がやらなければならない」と感じる書類がありました。
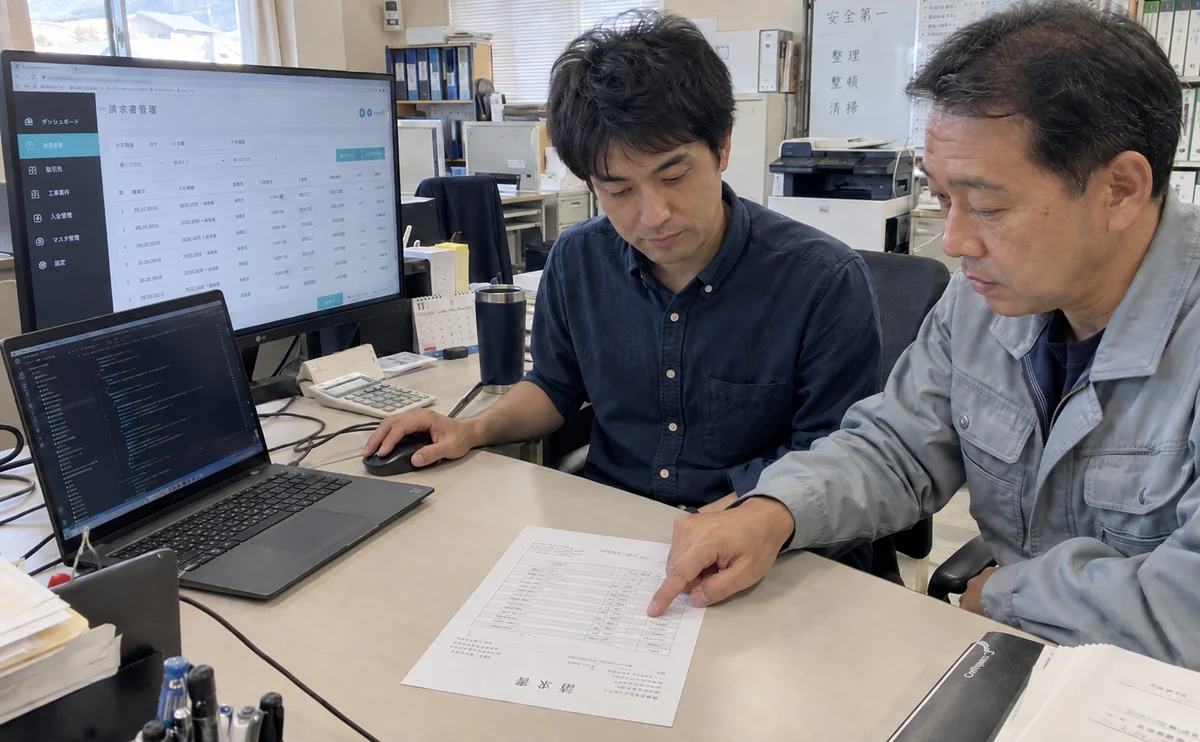
代表的なのが、見積書と請求書です。さらに、任せられれば助かる仕事として報告書も挙がりました。書類を作る手間と、内容に責任を持つ役割。その両方が、社長のところに集まっている状態です。
現場判断と請求への責任が、書類作成まで社長に集める構造
見積内容や請求内容を判断する必要があることと、書類を一から作ることが、一つの仕事になっています。 ここが、事務を任せにくくしているポイントです。
社長は、見積もりについてこう話していました。
「どうしても見積もりは、事務の方だと現場がわからないですし」
現場を知らなければ、見積内容を決めにくい。この懸念はもっともです。実際、この会社が扱う設備整備にも、一度現場を見てから見積もる必要のある仕事がありました。
請求には、別の難しさがあります。
「請求でミスをしたとき、その方の責任が重いので、どうしても責任者でやらざるを得ない」
内容の正しさだけでなく、担当者に責任を負わせすぎたくないという考えもあります。その結果、小さな会社では社長が対応することになる。単に作業量が多いだけではなく、判断や責任を残したまま、どの作業なら切り出せるかが見えていないことが課題になっています。
報告書の下書きなら任せたいという、社長の具体的な希望
社長が求めていたのは、書類業務の丸投げではなく、最終確認の手前までを進めてもらう分担でした。 外部には何も渡せない、と考えていたわけではありません。
任せられれば助かる仕事を尋ねると、見積書に加えて報告書が挙がりました。特に報告書については、「割とルーチンワークなので、やっていただけるようになればありがたい」と話しています。
そして、希望する分担は明確でした。
「下書きみたいな形で、最終確認はこっちで。作っていただけるだけでも、だいぶ違うと思います」
この言葉には、任せ方の手がかりがあります。現場の判断や最終的な確認は自社に残す。一方で、繰り返し発生する書類の下書きは、別の人に進めてもらうという考え方です。
もちろん、任せるための費用も気になります。作成を頼めるかだけでなく、依頼と確認の手間を含めて、社長の負担がどれだけ減るかを見る必要があります。
ルーチン性の高い報告書から始める、下書きと最終確認の切り分け
最初に任せる対象は、負担の大きさだけでなく、現場判断を切り離しやすいかで選びます。 この会社なら、社長自身がルーチンワークと捉えている報告書が、検討の出発点になります。
見積書・請求書・報告書をひとまとめに「事務」と呼ぶと、任せてよいかの判断が難しくなります。書類ごとに、次の三つを整理すると境界が見えやすくなります。
- 社長や現場を知る責任者が決める内容はどこか
- 決まった内容をもとに下書きできる部分はどこか
- 自社で最終確認する項目は何か
これは、担当者に仕事を渡すためだけの整理ではありません。何を判断してよく、どこから確認が必要なのかを共有し、担当者に曖昧な責任を負わせないための整理でもあります。
報告書は、下書きまで任せられる範囲を確かめる
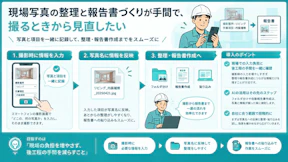
報告書は、まず繰り返し作成しているものから、下書きを任せられる範囲を確認します。大切なのは、「報告書を完成させてほしい」ではなく、「下書きを作ってもらい、最終確認は自社で行う」という依頼にすることです。
ただし、ルーチン性が高くても、作成に必要な内容が伝わらなければ下書きは進みません。自社から何を渡せば作成できるかを確かめてから、委譲する範囲を決めるのが現実的です。判断がつかない部分まで、作成担当者に埋めてもらう前提にはしません。
見積書と請求書は、内容の判断まで渡さない
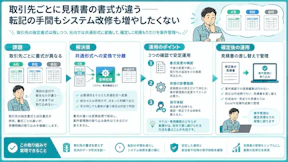
見積書は、現場を見て決める内容と、決まった内容を文書にする作業を分けて考えます。社長が任せづらいと感じていたのは、現場を知らない人による見積内容の判断です。下書きを頼む場合も、その判断まで無条件に委ねる必要はありません。
請求書も同様です。作成や送付の作業を切り出せるとしても、請求内容の確認とは別に扱います。「書類を作る人」と「内容を承認する人」を分けることで、責任を自社に残したまま作業を任せる余地が生まれます。
費用対効果は、確認まで含めた負担で見る
分担を試す際は、作成の手間が減ったかだけでなく、依頼や修正、最終確認にどれだけ手間がかかるかも見ます。下書きが届いても、社長がほぼ作り直すのであれば、切り出す範囲を見直したほうがよいでしょう。
反対に、自社で内容を確認すれば提出できる状態に近づくなら、最終確認が残っていても負担軽減につながります。目指すのは、社長が書類に一切触れなくなることではありません。社長の仕事を、一からの作成から、必要な判断と確認へ寄せることです。
まとめ
現場を知らない人に見積もりを任せづらいことも、請求ミスへの責任が気になることも、すべての書類を社長が一から作る理由にする必要はありません。 判断と作成を分ければ、任せられる部分を探せます。
出発点になるのは、「下書きを作ってもらい、最終確認は自社で行う」という分担です。まずは報告書など、ルーチン性の高い書類から検討します。見積内容の判断や請求内容の確認は自社に残し、任せるための手間も含めて効果を確かめます。
何の書類を任せるかより、その書類のどこまでを任せるか。 この単位で整理すると、社長が残すべき役割と、手放せる作業が見えやすくなります。
社長に残す判断と、任せる書類作業の整理から
自社の見積書や報告書について考え始めると、「結局、どこまで渡せるのか」で迷うこともあります。その段階なら、まず今ある書類と、社長が担っている判断を整理するところから始められます。
ネクスゲートは、中小・専門工事会社の経営課題を、現場・採用・組織・原価・デジタル活用まで横断して整理し、実行まで支援しています。書類業務についても、代行ありきではなく、自社に残す役割と任せる作業の切り分けから、一緒に考えます。
「うちの場合は何から整理すればよいか」という段階でもご相談いただけます。 無理にサービスの利用をお勧めすることはありませんので、現状の整理先としてお声がけください。