大型工事2件の着工と納税が重なる専門工事会社の資金管理
仕事は取れていても、その工事を進めるための資金が足りるかは、別に確かめる必要があります。
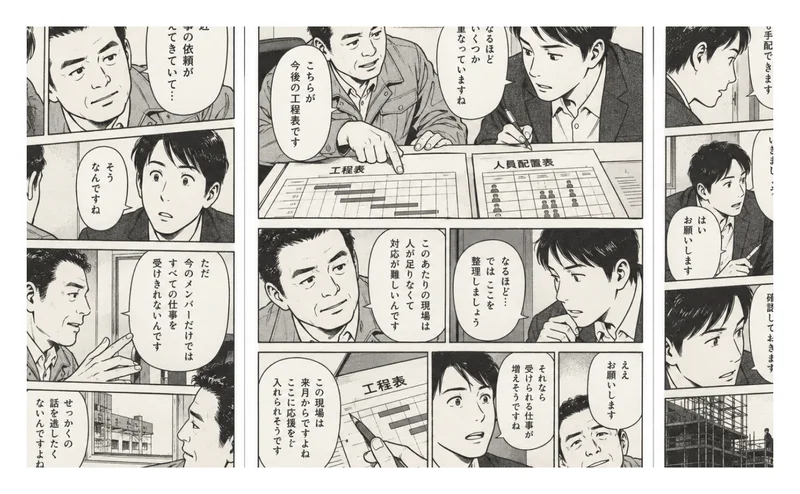
インフラの補修・塗装を手がける、ある専門工事会社では、大型工事2件が近い時期に動き始める予定でした。出来高に応じて請求するため、工事の途中でも入金はあります。一方で、協力会社などへの支払いも続きます。
手元資金は2,000万円台。ただし、そこから数百万円規模の納税が控えていました。経営者は、納税後に残る資金と、これからの月間入金額を頭の中で組み合わせていました。
「毎月これくらい入ってくれば、ぎりぎり回るんじゃないか。今はそれくらいの感覚でやってしまっているんです」
受注の機会はあり、設備投資も考えています。だからこそ、まず整えたいのは、『残高がいくらあるか』だけでなく、『次の入金まで支払えるか』が分かる状態です。
月間の入金総額だけでは分からない支払日前後の資金不足
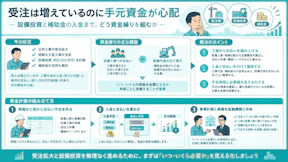
資金繰りの判断で足りていなかったのは、入金額と支払額を、同じ日付の軸で並べた見通しです。
この会社では、大きい方の工事について、工事金額をおおよその期間で割り、月間の入金額を見積もっていました。もう一方の工事からの入金も加われば、支払いは回るだろうという考え方です。
ただ、ここには二つの確認が残ります。
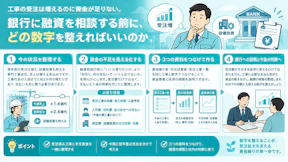
一つは、工事金額を期間で割った額を、各月の出来高として請求できるかどうかです。もう一つは、請求したお金が、いつ口座に入るかです。出来高の請求見込みと、実際の入金予定は分けて見る必要があります。
支払いも同じです。月間の総額が分かっていても、協力会社への支払日と納税日が、入金日の前に来るなら、その間は手元資金でつながなければなりません。
月末には資金が残る見通しでも、月の途中で不足しないとは限りません。 「今月はいくら入るか」から、「どの支払いまで、今の資金で対応できるか」へ。判断の軸を一段具体的にすることが課題でした。
年単位の経理と未整備の工事別管理による見通しのつながりにくさ
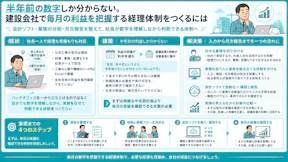
資料がないのではなく、工事の情報と会社のお金の情報が、経営判断に使える形でつながっていませんでした。
請求書などの資料は保管されていました。ただ、会計側へまとめて渡すのは年に一度で、毎月の数字を確認する運用は、これから整える段階でした。工事ごとの管理も十分にはできていません。
そのため、「現場でいくら使うか」「いつ請求するか」「いつ入金されるか」が、会社全体の支払予定と一緒に見える状態ではありませんでした。経営者がそれぞれを把握し、頭の中でつなぐ形です。
「現場でいくら使っているかも、本当にどんぶり勘定なんです」
一件ごとの工事が大きくなると、このつなぎ合わせに必要な情報も増えます。さらに納税や設備投資は、一つの工事だけを見ていても捉えきれません。
必要なのは、過去の数字をきれいにすることだけではありません。工事別の請求・支払いの情報を集め、会社全体で『これからのお金』を見る仕組みが必要でした。
工事別の出来高と入出金予定を会社全体の資金繰り表へ集約する進め方
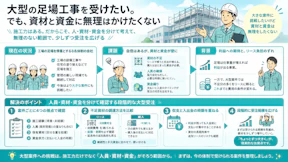
工事別に予定を整理し、会社全体で日付順に資金残高を追う。この順番で進めると、受注や投資の判断につながります。
最初からすべての管理を完成させるのではなく、着工を控えた大型工事の情報から具体化していく進め方が考えられます。ただし、資金が足りるかを判断する際は、その2件だけでなく、ほかの工事の入出金や納税も合わせて見ることが前提です。
工事別に、請求見込みと入金予定を分ける
まずは工事ごとに、出来高としてどれくらい請求する見込みなのか、その請求に対する入金予定はいつなのかを整理します。
工事金額を期間で割った数字は、大まかな目安にはなります。ただ、それをそのまま毎月の入金額には置き換えません。実際の出来高の見込みと請求予定を確かめ、入金予定につなげていきます。
工事別にそろえたい情報は、次の内容です。
- 出来高に応じた請求見込み額と請求予定時期
- 請求済みの金額と入金予定日
- 実際に入金された日と金額
- 協力会社などへの支払予定額と支払日
『これから請求する見込み』と『請求済みで入金を待っているお金』を分けることが、見通しの土台になります。
支払予定と納税予定を重ね、日付順に残高を見る
次に、各工事の入出金予定を会社全体の資金繰り表へ集めます。そこに納税予定も加えます。
見方はシンプルです。現在の手元資金を出発点に、入金予定日に金額を足し、支払予定日に金額を引きます。これを日付順に追い、どこまで支払えるかを確認します。
見るべきなのは、月間の収支総額だけではありません。資金残高が最も少なくなる時期と、その時点でいくら残るかです。
納税後の資金で大型工事の支払いをどこまで賄えるか。次の出来高入金までに、どの支払いが来るか。ここまで見えれば、「たぶん回る」という感覚を、具体的な予定で確かめられます。
工事台帳と会計ソフトの役割を分け、同じ情報を共有する
工事台帳は、工事ごとの管理を担います。会計ソフトは、請求後の債権や入金、支払いなどを管理する役割です。両者をつなぎ、会社全体の資金の見通しに使えるようにします。
この会社でも、工事台帳と会計ソフトを分けながら、データを連携させる方向が検討されていました。ソフトを選ぶ際も、見やすさだけでなく、工事別の情報をどう取り込み、入出金予定につなげるかが判断軸になります。
ソフトを入れるだけでなく、誰が情報を整理し、誰が確認するかまで決めておくことが大切です。
経営者と経理担当者、支援側が同じ管理表を見て、定例の場で不足している情報を確認する。こうした進め方なら、経営者だけが頭の中で資金をつなぐ状態から、少しずつ移行できます。
不足する時期と金額を確認してから、受注・投資・調達を考える
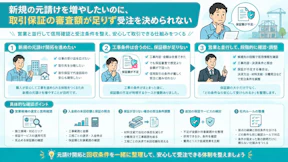
受注や設備投資は、資金繰り表に予定を重ねたうえで考えます。今ある残高だけではなく、その支出後も既存工事の支払いを続けられるかを見るためです。
資金不足が見込まれるなら、まず不足する時期と金額を確認します。その情報をもとに、資金調達の必要性を検討します。
『借りられるか』を先に考えるのではなく、『いつ、いくら必要か』を説明できる状態にすることが、調達判断の出発点です。 工事を受ける判断と、その工事を進める資金の判断を、一緒にできるようにしていきます。
まとめ
出来高請求の建設会社では、受注額や月間入金額だけでなく、入金日と支払日の前後関係まで見ることが資金繰り管理の要点です。
大型工事が重なり、納税も控えているときは、まず工事別の請求見込み・入金予定・支払予定を整理します。それを会社全体の資金繰り表に集め、残高が少なくなる時期を確認します。
この会社で目指していたのも、経理の数字を整えること自体ではありません。仕事を受けられるか、設備に資金を使えるか、調達が必要かを判断しやすくすることでした。
次の一手は、現在の手元資金に、各工事の入出金日と納税予定を重ねることです。 そこから、成長に使える資金と、支払いのために確保しておく資金が見えてきます。
大型工事を受けられる資金の見通しを整理したい方へ
「うちの場合は何を集めれば見通しが立つのか」という段階から、整理を始められます。
ネクスゲートは、中小・専門工事会社の経営課題を、現場・採用・組織・原価・デジタル活用まで横断して整理し、実行まで支援しています。資金繰りについても、工事別の管理と会社全体の収支をどうつなぐか、経理担当者などと連携しながら進め方を考えます。
大型工事の着工前に支払予定を確かめたい、納税後にどこまで資金を使えるか整理したい。そんな相談でも構いません。無理にサービスをお勧めすることはありませんので、自社の資金の見通しを整理する場としてご相談ください。