中古住宅購入に伴う千万円規模の改修を、施主から直接請け負う会社の資金繰り
中古住宅購入に伴うリフォームでは、工事を受けられる施工体制だけでなく、入金までの支出を支えられる運転資金も受注の判断材料になります。
兵庫県のある小規模な建設会社では、中古のマンションや戸建てを購入する個人から、改修工事を直接請け負っています。不動産仲介会社などを通じて購入者とつながり、リフォームの提案から施工まで対応する会社です。
案件の大半は、住まいの購入や買い替えに伴う改修です。マンション一室でも、全面的に手を入れれば工事は千万円規模になります。
これまでは、工事に入る段階で金融機関が早めに融資を実行し、支払いを進められる施主が多かったといいます。一方で、工事完了後に融資が実行される案件にも対応できるよう、お金の回り方を見直していました。
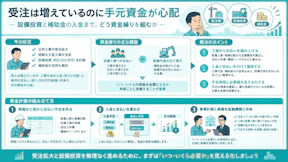
受注を増やすこと自体をためらっているわけではありません。目指しているのは、手元の資金を設備の仕入れに長く寝かせず、工事を進めるために使える状態です。
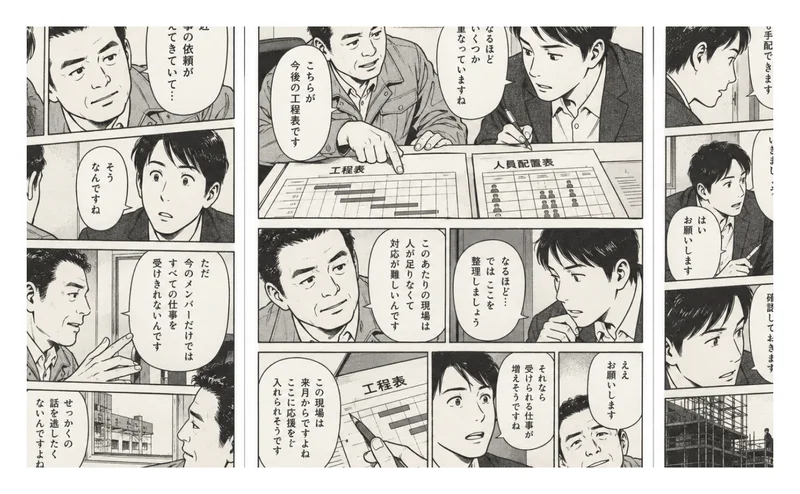
完工後の入金が重なるほど、材料費や外注費の先払いが膨らむ構造
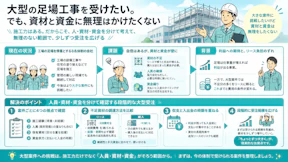
問題は工事金額の大きさだけではなく、入金より先に出ていくお金が、複数の現場で重なることです。
経営者は、完工後まで入金を待つ案件について、こう話していました。
「何件も受けると、全部こちら側で立て替え払いを続けないといけない。その辺を避けたいんです」
材料や設備を調達し、協力会社に施工を依頼すれば、工事代金の回収前にも支出が発生します。一件なら対応できても、複数の改修を並行して進めると、手元資金の使われ方は変わります。
ここで分けておきたいのが、請負金額と、実際に必要な立替資金です。請負金額の全額がそのまま立替額になるわけではありません。見るべきなのは、材料費・設備費・外注費などの支払いが、入金前にいくら発生するかです。
利益を確保できる見積もりでも、代金の回収より支払いが先なら、その間を支える資金は必要です。採算が合うかどうかと、入金まで無理なく工事を回せるかどうかは、別々に確認する必要があります。
これまでの早い融資実行を、次の案件にも当てはめられない事情
過去に早く入金されていたとしても、新しい施主の融資実行時期まで同じとは限りません。
この会社では、以前から紹介を受けていた施主について、金融機関が工事の早い段階で資金を出していた経験がありました。そのため、工事を進める資金と、施主から受け取る代金の間隔を短くできていたのです。
一方、経営者は、住宅購入に伴う改修では「工事が終わってからでないと融資が実行されないケースも多いと聞く」と話していました。これは、すべての住宅ローンやリフォーム融資に共通する条件ではありません。だからこそ、案件ごとの確認が欠かせません。
融資が認められることと、必要な時期に工事代金が入ることは別です。施主に返済能力があるかだけを見ても、施工会社の立替期間は分かりません。
また、この会社はシステムキッチン、ユニットバス、洗面化粧台、トイレなど、型番や品番で特定できる設備の施主支給にも対応していました。そこにも、施工会社が設備代まで先に負担する範囲を小さくしたいという考えがあります。
「工事でしっかり利益を取って、運転資金は工事を進めるために使いたい」
この言葉が示すのは、単に支払いを遅らせたいという話ではありません。限られた資金を、どの支出に振り向けるかという経営上の選択です。
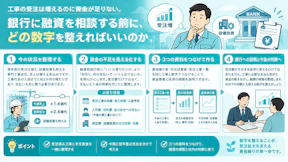
受注前の入出金確認を起点に、並行する工事量と設備調達を決める進め方
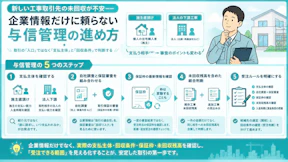
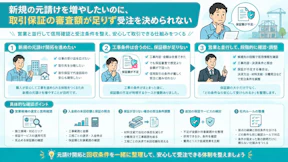
最初に行うのは、案件ごとの融資実行・入金・支出の時期をそろえて確認し、それを進行中の工事と重ねることです。 施主支給や入金を早める仕組みは、そこで見えた負担に応じて検討します。
受注前に、融資実行日と工事代金の入金日を分けて確認する
施主がローンを利用する場合は、借入予定額だけでなく、いつ融資が実行され、その後いつ工事代金を支払えるのかを確認します。必要に応じて、施主を通じて金融機関の条件も確かめます。
確認する内容は、次のように整理できます。
- 融資実行は着工前・工事中・完工後のどの段階か
- 融資実行に必要な条件と、施工会社への入金予定日は何か
- 施主が自己資金で先に支払える部分はあるか
- 材料費・設備費・外注費の支払いは、いつ、いくら発生するか
「融資は通る予定です」だけで終わらせず、工事の支払い予定につながるところまで確認します。まだ決まっていない項目は、未確定のまま区別しておくことが大切です。
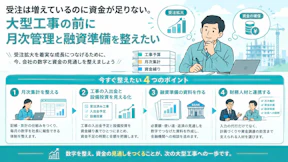
工事件数ではなく、立替額が最も大きくなる時点で判断する
同時進行できる工事量は、各案件の入金前支出を合計し、最も資金が必要になる時点を基準に考えます。
一件ごとの入出金予定を時系列に並べ、既存の現場と新しい案件を重ねます。ある現場の設備代支払いと、別の現場の外注費支払いが重なるなら、その時点で必要な資金を見ます。
その合計が、会社として工事に使える運転資金の範囲に収まるかを確認します。手元資金の全額を新しい工事に使えると考えず、すでに予定している支払いを差し引いて判断する進め方です。
収まらない場合は、受注そのものを諦める前に、着工時期や施主からの支払い時期を調整できるか検討します。判断する順番は、「何件受けたいか」よりも「いつ、いくら先に出ていくか」が先です。
施主支給は、設備代の負担軽減と管理・責任の整理をセットにする
施主が設備販売店と直接売買契約を結び、施工会社とは工事の請負契約を結ぶ形は、設備の仕入負担を抑える選択肢です。この会社でも、施主の自己資金で設備を購入してもらい、施工を請け負う形を考えていました。
ただし、施主支給なら何でも同じように扱えるわけではありません。対象設備の型番・仕様、施工への適合、納品日や受け取りの管理を、先に確認します。製品の不具合と施工上の不具合についても、それぞれの連絡先、責任・保証範囲を整理しておきます。
メーカー保証の適用は、製品や購入経路、施工条件などの確認が必要です。「どこで買っても保証は同じ」と一律には考えません。
施主支給を選ぶ基準は、設備代を立て替えずに済むことだけでなく、納品と施工、責任分担まで無理なく管理できることです。 施工会社が担う工事の範囲と、その対価も曖昧にしないことが大切です。
入金を早める仕組みは、実際の入金日と利用条件で比較する
この会社では、資金の回りを早めるため、外部の仕組みも取り入れようとしていました。
検討時には、仕組みの名称よりも、どの段階で入金されるのか、どの工事が対象になるのかを確認します。あわせて、費用、審査、必要書類などの利用条件も押さえます。
大切なのは、利用によって入金前の持ち出しがどこまで減るかです。予定している支払いに間に合うのかを、案件の入出金予定に戻して判断します。利用や条件が確定していない段階では、資金繰りの前提に組み込まない進め方が堅実です。
まとめ
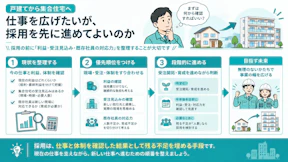
リフォームの受注を無理なく増やすには、利益とあわせて、入金までに必要な立替資金を見ることが出発点です。
中古住宅購入に伴う改修は、施主の融資条件によって資金の回り方が変わります。以前の案件で早く入金された経験があっても、新しい案件では改めて確認が必要です。
まずは、受注前に融資実行・入金・材料費や外注費の支払い時期を並べます。それを進行中の現場と重ね、運転資金から同時に進められる工事量を判断します。
そのうえで、施主支給によって仕入負担を減らせるか、入金を早める仕組みが使えるかを検討します。「受けられる工事」を「資金面でも回せる工事」に整えることが、次の受注につながります。
自社の運転資金で、どこまで工事を並行できるかの整理
受注量を考える前に、自社の入出金予定と設備調達の負担を一緒に整理するところから始められます。
ネクスゲートは、中小・専門工事会社の経営課題を、現場・採用・組織・原価・デジタル活用まで横断して整理し、実行まで支援しています。リフォームの資金繰りについても、工事の進め方と収支管理を切り離さず、何から見直すかを一緒に考えます。
「うちの運転資金なら何件まで進められるのか」「施主支給が合うか、まだ判断できない」という段階でも大丈夫です。無理にサービスの利用をお勧めすることはありませんので、次の整理先としてご相談ください。