公共工事の受注拡大と大型の設備投資が重なる成長期
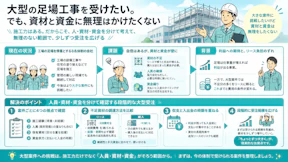
受注が決まっていても、その工事を進める資金が先に必要になる。そこに設備投資の立て替えも重なる状況です。
神奈川県にある、公共工事を中心に手がける施工会社の相談です。今期の売上見込みは1億6,000万円ほど。翌期も、すでに2億4,000万円ほどの工事が決まっています。財務や事務、見積もりは、主に社長が担っています。
大型現場を複数並行で進め、さらに設備を増やして受けられる仕事を広げたい。翌年度には、9,000万円規模の設備投資も考えていました。補助金の活用経験があり、新たな投資でも利用を検討しています。
一方、工事代金の入金には約2か月の間隔があり、毎月の支払いは1,000万円前後あります。設備投資だけに手元資金を回せるわけではありません。
「通れば、設備投資はいける。じゃあ、あとは資金をどうするか」
社長の言葉には、投資への前向きさと、入金までをどうつなぐかという実務上の問いが表れていました。なお、企業情報や金額は、特定を避けるため一部調整しています。
応援人員への支払いと設備代金の立て替えが重なる時期の見えにくさ
整理したいのは、年間で利益が残るかだけでなく、どの時期に、いくらの現金が必要になるかです。
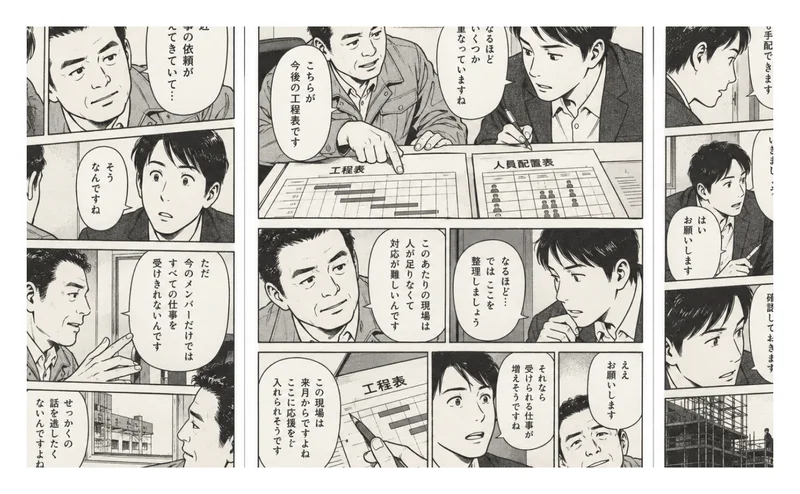
この会社では、協力会社に応援を依頼して現場を進めています。来てもらった人には、できるだけ継続して入ってもらいたい。現場ごとの人数はおおむね固定し、工程が進まなければ増員することもあります。
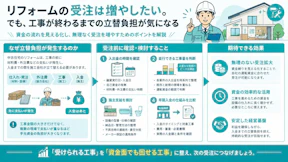
工事が増えれば、応援人員への支払いも増えます。しかし、その工事代金が同じタイミングで入るとは限りません。受注の伸びが、そのまま手元資金の余裕になるわけではないのです。
補助金を使う設備投資にも、同じ時間差がありました。相談時に想定していた制度は、設備代金を先に支払い、手続きを経て後から補助金が入るものです。
ここで混同しやすいのが、最終的な自己負担と、一時的に用意する資金です。補助金で負担が軽くなる見込みでも、入金前には設備代金の支払いが必要です。その間も、現場の支払いは続きます。
工事を回す資金と、補助金入金までの立て替え資金を、同じ予定表で確認する必要があります。 まだ不足が確定していなくても、重なる時期が分かれば、先に相談を始められます。
Excelで積み上げた人数の見通しと会社全体の資金計画の隔たり
支払いを予測する材料は、すでに現場の工程とExcelの中にありました。足りないのは、それを入金予定につなげる整理です。
社長は、見積もりを担当者に渡し、必要な人数や機械代をExcelに当てはめていました。機械のリース代を押さえ、そのうえで人件費にどれだけ充てられるかを考えています。
「工程によって、毎日これくらいの人数という大まかなものは出せるんです」
応援費用も、単価と人数、稼働日数から概算しています。つまり、来月以降の支出をまったく読めない状態ではありません。
ただ、複数現場の間で人が動くことがあります。工程が進まなければ、人数を減らすより増やす方向です。最初に置いた人数だけでは、その後の支払い見込みが変わる可能性もあります。
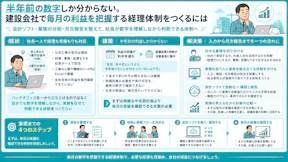
もう一つ、社長が把握できる会計上の実績は、半年ほど前の数字にとどまっていました。直前の決算期には、まとまった設備投資をしたものの、「こんなに買っていいのかと思いつつ」という感覚もあったそうです。
過去の利益を早く知ることは大切です。ただ、それだけでは、これから重なる支払いまでは分かりません。
実績の把握と、未来の資金計画は別の役割です。 過去の数字を整えながら、決まっている工事と投資予定を使って、先の入出金も見ていく。この二つをつなぐことが、投資判断の土台になります。
工程から支払いを積み上げ、補助金入金までの必要資金を金融機関と共有する準備
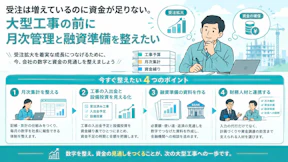
まずは既存のExcelを使い、現場ごとの支払い予定と、工事代金・補助金の入金予定を月ごとに重ねるところから始められます。
最初から細かな数字をすべて確定させる必要はありません。分かっている予定を置き、未確定の部分を分けておく。そのうえで、不足しそうな時期を探します。
工程と配置人数を、実際の支払い予定につなげる
応援人員にかかる費用は、工程ごとの配置人数、稼働日数、支払単価から積み上げます。この会社がすでに行っていた計算を、資金計画にも活かす形です。
大切なのは、費用が発生する時期だけで終わらせないことです。計算した応援費用を、実際に支払う月に置くことで、資金繰りの数字になります。
そこへ、自社人員に関する支払いや機械のリース代など、分かっている支出を重ねます。複数現場で同じ人員を二重に数えないよう、配置も確認します。工程や増員予定が変わったら、支払い見込みも見直します。
工事代金と補助金は、入る時期を分けて確認する
入金側には、工事代金の入金予定と、補助金の入金見込みを置きます。設備代金の支払いは、別に記載します。
補助金については、採択の見込みと入金の見込みを同じものとして扱わないことが大切です。相談時にも、採択後に設備投資や完了検査を進め、後から入金される想定が語られていました。
ただし、補助対象、補助率、支払いに関する条件、入金時期は、利用する制度ごとに個別確認が必要です。 相談者が想定していた最短の入金時期を、そのまま自社の予定に当てはめることはできません。申請を支援する税理士などとも、資金計画に置く時期をすり合わせます。
月ごとの残高は、手元資金に入金予定を加え、支払い予定を差し引いて確認します。これを補助金の入金見込みまでつなげると、どこで残高が最も少なくなるかが見えてきます。
判断の軸は、投資額の大きさだけではありません。通常の現場支払いと設備代金が重なったときに、不足が出るか。その場合、いつからいつまで、いくらをつなぐ必要があるかです。
事業計画と足元の実績を、継続して伝える
金融機関には、資金が足りなくなってからではなく、不足の見通しが立った段階で相談を進めます。
社長も、数年先までの事業計画を作り、取引金融機関に相談することを考えていました。そこで、受注見込みや設備投資の目的に加え、足元の実績と入出金予定をそろえると、必要資金の説明がしやすくなります。
- 決まっている工事と、今後の売上・利益の見通し
- 工程と配置人数に基づく支払い予定
- 設備代金の支払いと、工事代金・補助金の入金見込み
- 資金が不足する時期、必要額、入金後の返済の見通し
「設備を買いたいので借りたい」から、「この期間を、この金額でつなぎたい」へ説明を具体化することがポイントです。
あわせて、四半期ごとなどに足元の実績を継続共有します。計画から変わった点も伝えます。融資の可否や条件は個別の審査によりますが、普段から状況を共有しておくことは、投資時の相談を進める準備になります。
まとめ
受注拡大と補助金を使う設備投資は、どちらも入金前の支払いを伴います。見るべきなのは、最終的な利益や自己負担だけでなく、その間をつなぐ現金です。
出発点は、すでに持っている工程表やExcelで十分です。配置人数と稼働日数から支払い予定を積み上げます。そこへ工事代金、設備代金、補助金の予定を重ねます。
補助制度の条件や入金時期は、個別に確認します。そのうえで不足の時期と必要額を整理し、事業計画と足元の実績を金融機関へ共有していきます。
投資を控えるか、進めるか。その判断の前に、「いつ、いくら必要か」を見える形にすることが、受注と設備投資を無理なく進める一歩になります。
設備投資の前に整理したい、入出金と資金調達の見通し
「工事は決まっているけれど、設備代金まで払えるか分からない」「応援費用のExcelを、資金計画にどうつなげればよいか」。そんな段階から整理を始められます。
ネクスゲートは、中小・専門工事会社の経営課題を、現場・採用・組織・原価・デジタル活用まで横断して整理し、実行まで支援しています。資金繰りでは、現場の支払い見込みと会計実績をつなぎ、設備投資や金融機関への相談に使える見通しづくりを支援します。
「うちの場合は何から整理すればよいか」という段階でも、ご相談いただけます。 無理にサービスの利用をお勧めすることはありません。まずは、手元の数字と投資予定から、一緒に整理していきましょう。