翌年度の受注が増え、設備投資も控える専門工事会社の資金繰り
工事が決まっていても、その代金が入るまでの支払いを賄えるとは限りません。 ある専門工事会社では、翌年度の受注拡大を前に、資金繰りの整理が必要になっていました。
当年度の売上規模は約1億6,000万円。翌年度には約2億6,000万円分の工事が決まっています。さらに、受けられる仕事を増やすための設備投資も控えていました。金額は匿名化のため調整しています。
施工は自社で完結する部分が多く、外注費の比率は高くありません。それでも、人件費や材料費、固定費などの支払いは先に出ていきます。工事代金の入金までには、およそ2か月の隔たりがあるという話でした。
財務や事務は、主に社長が担っていました。月次の数字は、まだ銀行に提示できる形には揃っていません。
目指していたのは、仕事を増やすことだけではありません。必要な数字を整え、社長がそれを見て判断できる状態です。この方向性を確認すると、社長からは「まさにそうです」と返ってきました。
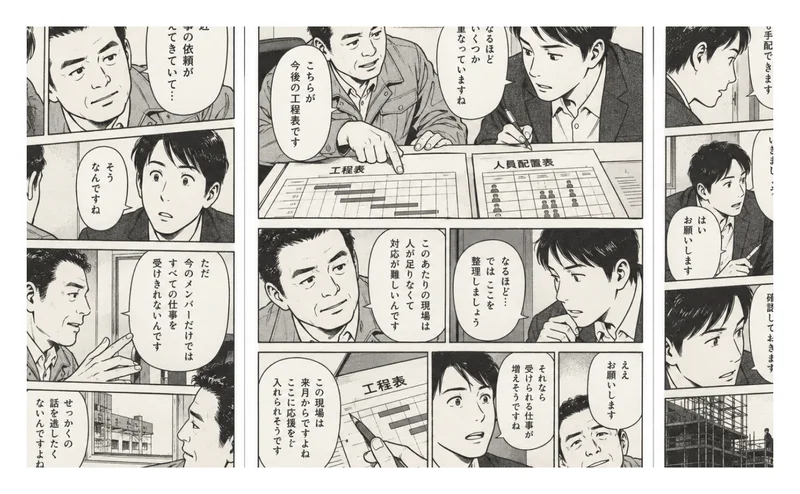
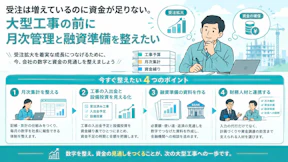
受注額は見えていても、資金が不足する月と金額が見えない状態
融資相談の前に明らかにしたいのは、「いくら借りたいか」よりも、「何月に、何の支払いで、いくら足りなくなるか」です。
この会社では、翌年度の仕事は見えていました。一方で、その工事を進めるための支払いと、工事代金の入金を月ごとに並べられていませんでした。
設備投資も重なります。工事を進めるために一時的に必要なお金と、設備購入に使うお金。その両方が手元資金から出ていくため、受注額だけでは必要な融資額を判断しにくい状況でした。
「仕事は決まっています」と説明できることは、大切な材料です。ただ、それだけでは入金までの支払いをどこまで賄えるのかは伝わりません。工事代金が入った後に、どのように返済していくのかも見えにくくなります。
必要なのは、受注を資金の動きに置き換えることです。受注済み工事の金額と、実際に使える現金が入る時期を分けて捉えることが、整理の出発点になります。
今期の毎月の支払額と、翌年度の施工量を混同しやすい資金見通し
現在の支出をそのまま先に延ばすだけでは、受注が増えた後の資金需要を捉えきれません。 この点は、毎月の支払額を確認するやり取りにも表れていました。
翌年度の工事量を想定した支出の試算に対して、社長はまず、こう話しています。
「うちはそこまで外注費が高くないので。自社で割と完結しているんです」
現在の支払いは、固定費を含めて月900万円前後という感覚でした。ところが、確認を進めると、比較していた数字の前提が違っていました。
「それは翌年度の工事量の場合ですよね。今期とは違いますね」
今期の実績と、翌年度の見通し。どちらも会社の数字ですが、同じ条件ではありません。自社施工が多いという特徴も踏まえながら、今後の施工量に応じて支出を組み直す必要があります。売上の増加率を、そのまますべての支払いに掛ければよいわけでもありません。
もう一つの背景は、数字を整える実務が社長に集まっていたことです。社長は、必要な仕組みについて「アドバイスをいただいても、その仕組みすら作れないんです」と話していました。
相談できる税理士はいました。ただ、助言を受けることと、資料を作って毎月使える状態にすることは別です。財務の知識を補うだけでなく、手元の情報を数字にまとめる作業まで進める必要がありました。
資金繰り表・月次試算表・受注工事一覧をつなぐ融資準備
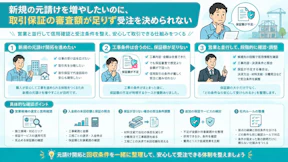
まず資金繰り表で不足時期と必要額を捉え、月次試算表と受注工事一覧で、その根拠を説明できる形にします。 三つの資料を別々に用意するのではなく、同じ工事と数字でつなげることがポイントです。
受注済み工事を、入金と支払いの時期に置き換える
出発点は、すでに決まっている工事です。受注額だけでなく、いつ施工し、いつ代金が入る見込みなのかを整理します。そのうえで、施工に先行する人件費や材料費などの支払いを並べます。
確認したいのは、次の内容です。
- 受注済み工事の金額、施工時期、入金予定
- 今後の施工量に対応する人件費・材料費・協力会社への支払い
- 毎月の固定費と、設備投資による支出時期・金額
この会社のように自社施工が多ければ、外注費中心の想定は実態に合いません。一方、今期の支払額を固定したままでは、施工量が増える影響を見落とす可能性があります。
「今いくら払っているか」と「決まっている工事を進めると、いついくら払うか」を分けて確認します。 ここを揃えると、翌年度の見通しを話しやすくなります。
資金繰り表で、手元資金が減る月を確かめる
整理した入出金を月ごとに置き、月初の手元資金に入金を足し、支払いを引いて、月末にいくら残るかを見ます。
年間では入金が多くても、その前に支払いが集中すれば、一時的に資金が不足します。約2か月の入金の隔たりも、年間合計だけでは見えません。
設備投資の支出は、工事に伴う日々の支払いと分けて見えるようにします。そうすると、資金が減る理由を説明しやすくなります。
判断の軸は、受注総額の大きさではありません。工事代金が入るまでに手元資金がどこまで減り、その間を埋めるためにいくら必要かです。この見通しが、融資希望額を考える土台になります。
月次試算表と受注工事一覧で、資金需要と返済の根拠を揃える
銀行に説明する際は、三つの資料に役割を持たせると整理しやすくなります。
- 月次試算表: 足元の売上や費用、利益など、現在の経営状況を示します。
- 受注工事一覧: これから進める工事と、今後の入金見込みの根拠を示します。
- 資金繰り表: 支払いが先行する時期と必要額、その後の入出金の見通しを示します。
「受注が増えるので融資を受けたい」という話から、「この工事の支払いがこの月に先行し、この時期に代金が入る」という説明へ進めます。
受注額がそのまま返済に使えるわけではありません。施工に必要な支出も含めて示すことで、返済の見通しを具体化できます。資料が揃えば融資が決まるわけではありませんが、銀行と確認すべき点は明確になります。
社長がすべてを一人で作る必要はありません。ただ、助言だけで止まらないよう、資料を作る人と、数字を確認して判断する人を決めておきたいところです。社長自身も学びながら、毎月の数字を見て判断する形へ近づけていきます。
まとめ
受注拡大に伴う資金繰りは、売上の見通しだけでなく、支払いと入金の順番から考えることが大切です。
自社施工が多くても、人件費や材料費は先に出ていきます。設備投資が重なれば、必要なお金も変わります。今期の支払額をそのまま延長せず、受注済み工事と今後の施工量に合わせて入出金を並べることが、最初の一手です。
資金繰り表で不足する月と金額を確認する。月次試算表で足元を示す。受注工事一覧で今後の見通しを支える。この三つがつながると、銀行への説明だけでなく、社内での判断にも使える数字になります。
受注済み工事と手元資金を、一緒に整理するところから
「うちの場合、何から数字を揃えればよいか」という段階から相談できます。 受注は増えているものの、資金が足りるか判断できない。融資に向けて資料が必要でも、作るところまで手が回らない。そんなときは、今ある資料と不足している情報を分けるところから始められます。
ネクスゲートは、中小・専門工事会社の経営課題を、現場・採用・組織・原価・デジタル活用まで横断して整理し、実行まで支援する会社です。資金繰りについても、受注状況や支払いの実態を踏まえ、数字を整える実務から一緒に進めます。
相談したからといって、無理にサービスをおすすめすることはありません。自社の受注と資金の動きを整理する先として、ご相談ください。