施主からの直接受注と法人の下請工事が並ぶ住宅改修会社
同じ不動産会社から届く工事の相談でも、誰と契約し、誰から代金を受け取るかで、与信管理の対象は変わります。
兵庫県の都市部を拠点に、中古住宅の改修を中心に手がける、ある建設会社。戸建てやマンションを購入する個人からの直接受注が主力です。一方で、法人から一次・二次の下請として工事を受けることもあります。
不動産会社から購入者を紹介され、施主と直接工事請負契約を結ぶ場合もあれば、間に入る再販会社などから工事を請け負う場合もあります。紹介の入口が同じでも、契約の形は一つではありません。
この会社では、新たな取引先との接点づくりを進めながら、代金回収の判断については、すでに明確な線を引いていました。
「法人との取引は、基本的に取引保証の枠内でしか行わないという会社のルールを設けています」
新規開拓を控えたいのではありません。取引先を増やすことと、回収リスクをどこまで引き受けるかを、分けて考えている会社です。
売上や業績を調べても工事代金の回収判断には届かない悩み
「仕事につながりそうな会社」と「代金を回収できる条件で取引できる会社」は、同じ判断ではありません。
新しい取引候補を探す際には、売上の推移、株主構成、取引銀行、販売先などの企業情報が役立ちます。住宅の売買が活発な会社なら、改修工事の相談につながる可能性も考えられます。
ただ、それだけで工事を受けてよいとは決められません。相談者が気にしていたのも、この違いでした。
「そのリストで、うちが取引するにあたってリスクヘッジが効くのかというと、それはまた事情が違う話です」
施主から直接受注するなら、紹介元の業績を詳しく調べても、施主自身の支払いに関する確認の代わりにはなりません。法人の下請工事なら、紹介元ではなく、工事代金を支払う契約相手の確認が必要です。
企業情報の詳しさと、回収判断に必要な情報がそろっていることは別です。ここを一緒にすると、候補先の評価は進んでも、受注してよいかの判断が残ってしまいます。
紹介元と支払主体の違いに加え複数工事の立て替えが重なる事情
この会社が重視していたのは、相手企業の見栄えよりも、実際の支払いと、自社が抱える未回収の大きさでした。
施主直請けについて、相談者はこう話しています。
「どの会社から紹介いただいても、基本はお客さんを調査・審査させてもらう立場になります」
これまでの紹介案件では、金融機関が早めに資金を出してくれた経験がありました。一方、工事完了後の融資実行となれば、それまでの支出は自社で支えることになります。相談者は、改修工事が複数重なったときに、立て替えが膨らむことを避けたいと考えていました。
ここには、代金を「最終的に回収できるか」と、「いつ回収できるか」という二つの確認があります。未回収による損失がなくても、入金までの期間が長ければ、抱える資金負担は大きくなります。
法人取引では、自社で調査したうえで、取引保証の審査も組み合わせていました。保証会社の評価が厳しい相手には、アプローチを控える運用です。
さらに、保証会社からは、短い期間でも保証枠が増減することがあると聞いていました。一度確認した企業情報や保証枠だけでは、その後の追加受注まで判断しきれない事情があるのです。
支払主体ごとの審査と保証枠内での受注を分けて進める与信管理
取引候補の選定と与信判断を別工程にし、受注時には支払主体・最新の保証枠・未回収残高を照らし合わせる進め方が基本になります。
この会社の運用を他社でも使える形に整理すると、確認の順番が見えてきます。
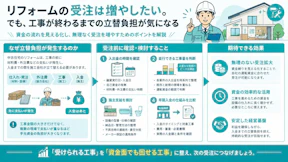
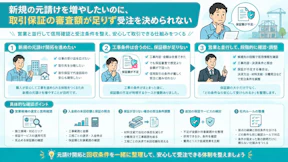
まず紹介元ではなく工事代金の支払主体を確認
最初に分けたいのは、施主との直接契約なのか、法人から受ける下請工事なのかです。不動産会社からの紹介という入口だけで、審査対象を決めないことが大切です。
施主直請けなら、施主自身の支払いに関する審査と、工事代金が入る時期を確認します。住宅購入に伴う融資を利用する場合も、融資が付くことと、着工時点で入金されることは分けて捉えます。
法人の下請工事なら、工事請負契約の相手として代金を支払う法人を調べます。紹介元がよく知られた会社でも、その評価を契約相手にそのまま当てはめない整理です。
確認の出発点は「どこから来た仕事か」ではなく、「誰に請求し、いつ支払われる仕事か」です。
法人取引は自社調査と取引保証の審査を組み合わせる判断
企業情報は不要なのではなく、役割を分けて使います。売上や事業内容は、取引候補としての適合性を考える材料です。そのうえで、法人との取引可否は、自社調査と取引保証の審査を組み合わせて判断します。
相談企業の「保証枠内でしか取引しない」というルールは、受注判断の線引きを明確にしています。保証会社の評価が厳しい場合は、売上規模や成長性だけを理由に受注へ進めない考え方です。
ただし、保証枠が出たことを、あらゆる工事代金が保証されることと同一視しないようにします。実際の取引が保証対象になるか、どの枠が適用されるかを確認したうえで、自社の受注ルールに結びつける必要があります。
保証枠は新しい工事を受ける時点での確認
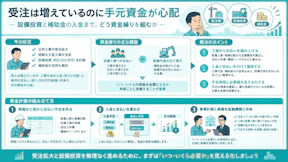
保証枠が変動するなら、最初の審査結果を固定した上限として扱うことはできません。新規の受注や追加受注を判断するときは、その時点の保証枠で確認する運用にします。
相談企業では、利用する保証会社を徐々に増やすことも検討していました。ただ、確認先を増やすことと、受注できる金額がそのまま増えることは別です。まずは、現在の取引に適用される枠を把握することが先になります。
一件の工事額ではなく同じ相手への未回収残高で見る管理
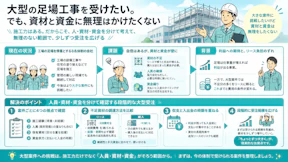
複数案件が重なる場合は、一件ずつの工事額だけでは判断できません。同じ法人から受けた既存工事の未回収分と、新たに受ける工事で生じる未回収分を合わせて見る必要があります。
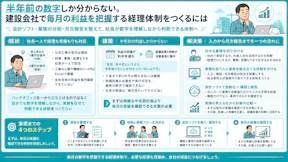
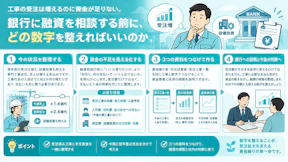
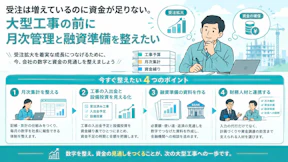
受注前の確認事項は、次のようにまとめられます。
- 工事代金を支払う契約相手は誰か
- その相手について、自社調査と保証審査を確認しているか
- 現在の取引に適用される保証枠はいくらか
- 既存工事と追加工事が重なっても、未回収残高が枠内に収まるか
- 入金までに自社が支える資金負担を把握できているか
これは、取引先を増やさないための確認ではありません。受注できる範囲を見えるようにするための確認です。候補先の選定では事業との相性を見て、受注前には回収条件を見る。この二段階に分けると、開拓の判断と与信の判断が混ざりにくくなります。
まとめ
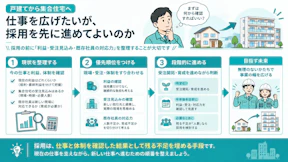
新しい工事取引先の与信管理では、企業情報だけで結論を出さず、実際の支払主体に合わせて審査することが出発点です。
施主直請けなら、紹介元ではなく施主自身の支払いと入金時期を確認します。法人の下請工事なら、自社調査と取引保証の審査を組み合わせます。そのうえで、保証枠の変動と、複数工事が重なる際の未回収残高を確認します。
まず整理したいのは、いまの受注判断が「紹介元の安心感」「相手の業績」「保証枠」のどれに依存しているかです。そこから、候補先を選ぶ工程と、回収条件を確かめて受注を決める工程を分けることが、次の一手になります。
新しい取引先の受注ルールを整理したい方へ
「うちの場合、誰を審査し、どこまで確認すれば受注を決められるのか」という段階から整理できます。
ネクスゲートは、中小・専門工事会社の経営課題を、現場・採用・組織・原価・デジタル活用まで横断して整理し、実行まで支援しています。新しい取引先を増やす際にも、開拓先の選定だけでなく、回収条件や資金負担を踏まえた受注ルールの整理をご一緒します。
施主直請けと法人取引が混在している、保証審査と社内判断のつなぎ方を整理したい。そんな状況でもご相談いただけます。無理にサービスをおすすめすることはありませんので、まずは現在の運用を整理する機会としてお声がけください。