社長が見積もりから材料回収、請求まで担う小さな工事会社
仕事は続いていても、現場ごとにいくら利益が残ったかを確認する時間までは確保できていない。 そんな小さな工事会社の原価管理を考えます。
千葉県にある創業数年の工事会社では、店舗の改修を中心に、内装から建物の外回りまで幅広く対応しています。職人と協力しながら現場を進め、社長自身が見積もり、材料の配達・回収、請求処理まで担っています。
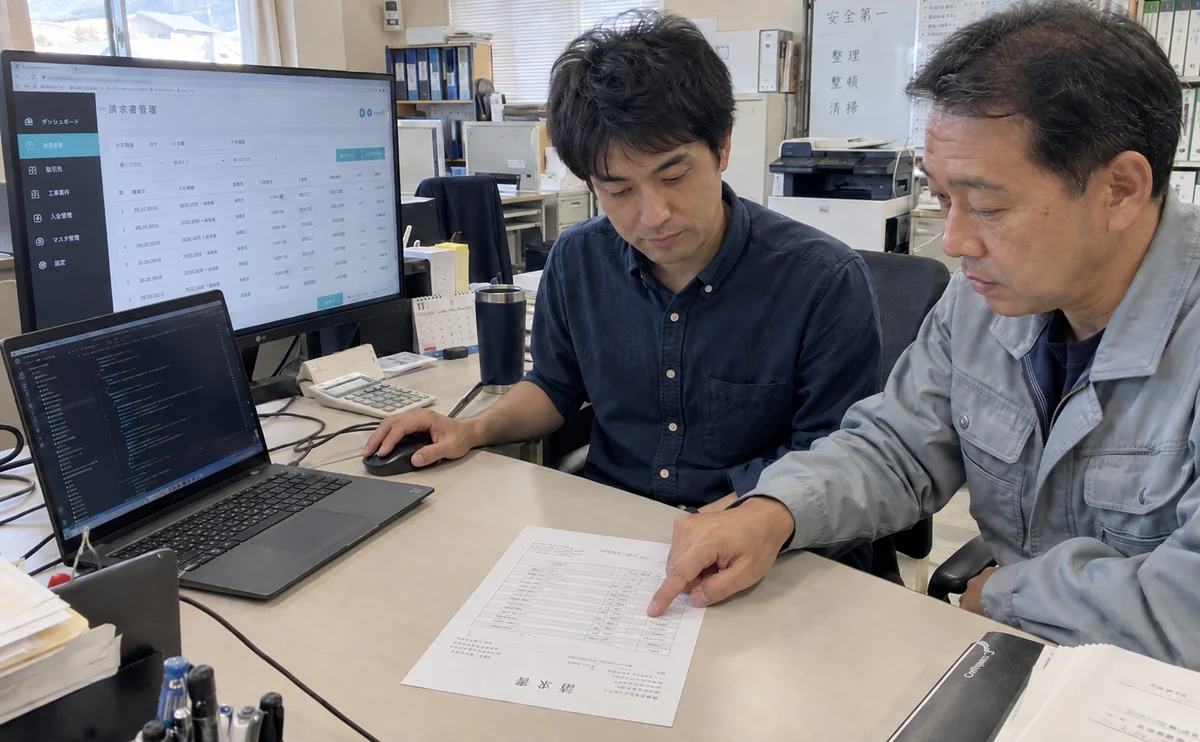
出面は自己申告で、月末締めに合わせて提出してもらう形です。経費も同じ時期に集まり、それらを確認して支払いにつなげています。見積書を作るソフトはすでに使っており、必要な情報がまったくないわけではありません。
一方、現場別の原価は十分に整理できておらず、労務費や経費は大まかな把握にとどまっています。入出金は追っていても、現場ごとの利益率には自信が持てず、会社全体の儲けを決算で確かめる状態です。
ここで必要なのは、管理項目を一気に増やすことより、すでに集まっている情報を現場単位でつなぎ、収支の確認に使える形にすることです。
請求と支払いを終えても見えてこない現場別の利益
請求処理が終わることと、その現場の利益が分かることは別です。 この会社では、日々の仕事を止めずに請求を出すところで手いっぱいになり、原価と照らし合わせる確認が後回しになっていました。
出面を集めれば、職人への支払額は確認できます。経費や材料の請求を集めれば、出ていくお金も分かります。ただし、それぞれがどの現場に対応するかをそろえなければ、現場ごとの収支にはなりません。
そのため、工事が終わっても、見積もりで想定した材料費や労務費に収まったのか、どこで費用が増えたのかを確かめにくくなります。忙しかったという実感は残っても、次の見積もりに反映できる根拠が残りにくい状態です。
もう一つ、確認したいのが社長の投入時間です。見積もりに時間がかかり、材料の配達や回収にも自分で動いている以上、現場の利益額だけでは仕事の負担を捉え切れません。
現場別の利益率と、そこに社長がどれだけ時間を使ったかを合わせて見ることが、忙しさに見合う収益を確かめる出発点になります。
多めの材料発注と余剰材の持ち回りで増える確認の手間
利益を見えにくくしている背景には、原価確認の後回しに加え、見積数量と材料発注が十分につながっていないことがあります。
この会社では、工事が続く中で材料を多めに手配し、余った分を次の現場へ回していました。しかし、どの現場でもまったく同じ材料を使うわけではありません。在庫をなるべく持ちたくない一方で、余剰材の回収や移動には手間がかかっています。
余った材料を次の現場で使えること自体は、無駄を抑える工夫です。ただ、その材料を最初に購入した現場だけの費用として見ていると、材料を使った現場と費用を負担した現場がずれ、現場別の利益を比べにくくなります。
また、材料単価は社長が重視している項目ですが、単価だけを確認しても、多めに購入した数量や使い切れずに残った分までは捉えられません。材料費は、いくらで買ったかに加えて、見積数量に対してどれだけ発注し、どれだけ余ったかをつないで見る必要があります。
社長には、見積もり段階で数量が分かれば、発注時に増減を確認できるという考えがありました。原価管理の入口は、工事が終わってから金額を集計する作業だけではなく、見積数量を発注の確認に使うところにもあります。
月末の出面・経費・請求を現場別にそろえる最小限の管理
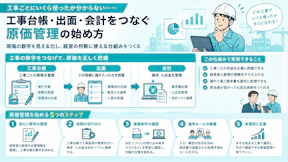
最初に整えるのは大規模なシステムではなく、現場ごとの材料費・労務費・経費と、見積時の予算を照合できる一覧です。 請求や支払いのために集めている情報を、収支確認にも使う進め方にします。
月末に集まる情報を現場単位で結び付ける
まず、出面、経費、材料や職人からの請求について、どの現場の情報かをそろえます。現在の月末締めを出発点にすれば、情報を集める機会を別に設けるのではなく、既存の確認を原価管理につなげられます。
現場別に確認したい項目は、次の範囲です。
- 工事の請求額と、見積時に想定した原価の予算
- 材料の請求に基づく材料費
- 出面と請求に基づく職人への支払額
- その現場に対応する経費
- 社長が見積もりや配達・回収などに使った時間
出面から計算する金額と、職人から届く請求額は、同じ支払いを指す場合があります。その場合は二重に足さず、出面を請求内容の確認に使います。情報を多く集めることより、同じ費用を重複させず、現場別の内訳を説明できることを優先します。
見積数量を材料発注の確認に使う
材料については、見積時に拾った数量と発注数量を照合し、増減が分かるようにします。金額だけでなく数量を確認することで、材料費の差が単価によるものか、多めの発注によるものかを分けて考えやすくなります。
余剰材を別の現場へ回す場合も、元の現場と移動先、移した数量を結び付けておくことが、現場別の材料費を確かめる土台になります。最初から細かな在庫管理を完成させるより、まずは余った材料がどこへ回ったかを追える範囲に絞ります。
発注数量を減らすことだけが目的ではありません。見積数量と実際の発注・余剰の差を確かめ、多めに手配する必要があったのかを振り返れる状態にすることが重要です。
予算との差を確認し、次の見積もりへ戻す
現場別の原価がまとまったら、見積時の予算と実績を照合します。材料費、労務費、経費のどこに差が出たかを確認すれば、利益が想定より少なかった理由を、忙しさの印象だけで判断せずに済みます。
月末時点で工事が続いている現場は、そこで見えた収支を最終利益とは分けて扱います。工事が終わり、対応する請求がそろったところで、現場の結果を確認します。
まずは、工事の請求額から現場に直接かかった原価を差し引いた利益と、その利益率を把握します。これは会社全体の最終利益とは異なりますが、現場ごとの結果を比べるための共通の基準になります。
そのうえで、社長の投入時間も合わせて振り返ります。利益が残っていても見積もりや材料の持ち回りに時間を使っているなら、次に減らしたい負担が見えてきます。
ツールは管理したい項目が決まってから選ぶ
この会社は、すでに使っているソフトを自分なりに調整して運用していました。新しい仕組みに切り替える場合にも、慣れるまでの負担があります。
したがって、導入の判断軸は機能の多さではなく、現場別の材料費・労務費・経費を無理なくまとめられるか、見積予算と比較できるか、社長の確認時間を減らせるかです。
必要な管理項目を先に絞り、その項目を続けて確認できる手段を選ぶ。 この順番なら、原価を知るために事務作業だけが増える状態を避けやすくなります。
まとめ
現場ごとの利益が分からないときは、月末に集まる出面・経費・請求を、同じ現場の情報としてそろえるところから始められます。
そこに見積時の数量と予算をつなげれば、材料費や労務費の増減を確認し、その結果を次の見積もりや発注へ戻せます。余剰材についても、次の現場へ回せたかだけでなく、どれだけ残り、移動にどれだけ手間を使ったかを振り返ることが大切です。
目指すのは、細かな数字を集め切ることではありません。現場ごとの利益率と社長の投入時間を把握し、どこから材料ロスや確認の手間を減らすか判断できる状態です。まずは、今の請求・支払い処理の延長で続けられる範囲を定めることが、最初の一手になります。
自社で続けられる現場別の原価管理を整理するために
原価管理の仕組みは、自社で集められる情報と、社長が確認したい数字をそろえるところから考えられます。 出面や請求は集まっているものの、何をどう結び付ければよいか分からない段階でも、整理の余地はあります。
ネクスゲートは、中小・専門工事会社の経営課題を、現場・採用・組織・原価・デジタル活用まで横断して整理し、実行まで支援しています。原価管理についても、現在の見積もりや請求処理を踏まえ、無理なく続けられる管理の範囲を一緒に考えます。
うちの場合は何から始めるべきか、今の管理方法をどこまで変える必要があるか、という段階からご相談いただけます。無理にサービスの導入を勧めることはありませんので、次の整理先としてお役立てください。