年商2億円台、少人数の施工体制で売上より利益を重視する専門工事会社
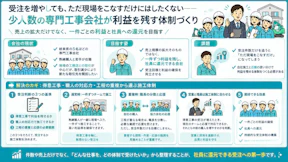
受注と事業規模を考える出発点は、「売上をいくら増やすか」ではなく、「どの体制で、どれだけ利益を残したいか」です。
内装仕上げを中心に手がける、年商2億円台のある専門工事会社では、一人親方との協力を軸に、主に動く7人ほどのメンバーで施工を回しています。経営に近い立場で見積もりや収支管理を担う担当者は、会社の目指す方向について、こう話していました。
「売上を上げたいということではないんだよね。売上で勝負はしたくない。利益で勝負したい」
この会社は、利益が出ずに困っているというより、利益を残せている今の状態を、無理な拡大で崩したくないと考えています。売上も、際限なく増やすのではなく、3億円前後までを一つの目安として捉えていました。
その考えを支えているのは、現場の採算を日々確認する習慣です。材料費などを台帳に入力し、Excelで現場ごとの収支を出しながら、「今、どれくらいお金がかかっているか」を見ています。
「この現場がどのくらいかというのは、もう常に出している」
少人数だから大きくしない、という単純な話ではありません。自分たちが把握できる仕事量と、利益を確保できる受注の組み合わせを大切にしている会社です。同じように、仕事はあるものの、これ以上受けてよいのか迷う会社にとっても、この視点は参考になります。
売上規模を維持するための受注が、利益と施工の余裕を削る悪循環
売上を維持することが受注の目的になると、本来は選ばなかった低採算の仕事まで引き受けやすくなります。
担当者には、過去に関わった会社で、年商十数億円の規模から数億円規模まで売上が下がった経験がありました。そこで実感したのは、一度大きくした会社を、その規模のまま回し続ける難しさです。
「その売上で走り続けなきゃいけない。そうすると、安くても取るということになる」
売上が落ちても、その規模に合わせて抱えている費用が同じように減るとは限りません。支払いを回すため、あるいは仕事量を確保するために、採算よりも受注を優先する場面が出てきます。担当者は、現金が回ることを優先して、本来なら受けなくてもよい仕事を取る状態にも触れていました。
ここで分けて見たいのは、「入金があること」と「利益が残ること」です。資金をつなぐうえで入金は大切ですが、それだけでは、その仕事を続けて会社がよくなるかまでは判断できません。
さらに、低採算の仕事を数で補おうとすると、施工側の余裕にも影響します。
「カツカツでやっていると、雑になってくる。こなせばいい、こなさなきゃいけないとなるから、会社としての評価も下がる」
これは、相談企業で品質低下が起きているという話ではありません。そうした状態にしないために、担当者が受注量と採算を重視しているということです。
利益を確保することは、会社にお金を残すだけでなく、時間に余裕を持って施工し、顧客の評価を守るための条件でもあります。「いい仕事を提供したい」と「利益を残したい」は、別々の目標ではありません。
好採算の内装部門があっても、別部門の低採算が見えにくい構造
会社全体の売上と利益だけでは、どの仕事が利益を生み、どの仕事で失われているかを捉えきれません。
別の建設会社の例として、内装部門では利益を確保している一方、防水・塗装などの別部門の採算が悪く、全社ではほとんど利益が残らないという話がありました。
その会社は事業を広げるため、施工を担える人材を受け入れていました。ただ、仕事を持ってこられるという当初の見込みに対し、実際には営業経験がなく、採算のよい案件を確保することが課題になっていたといいます。
ここから見えるのは、施工できる人が加わることと、その人たちが利益を出せる受注を確保することは、別の課題だという点です。仕事をこなす体制があっても、受注条件や営業先が合っていなければ、部門の売上は増えても全社の利益にはつながりません。
また、既存取引にも採算を見直しにくい事情があります。
「長年付き合いすぎていて、『もうちょっとお願いね』と言われたら、安くてもやってしまう」
長い付き合いは大切な財産です。ただ、材料費や施工費が変わっているのに、受注価格だけを以前のままにしていれば、関係を続けるほど負担が増すこともあります。取引年数と採算は、分けて確かめたいところです。
なお、利益を比べる際には数字の定義にも注意が必要です。この対話では、案件や部門の「利益率」と、決算上の最終的な「利益率」が混在していました。
案件の粗利益率と、会社全体の最終利益率は、そのまま比較できません。 粗利益は売上から工事原価を差し引いた利益で、最終利益は会社全体の経費や税金なども反映したものです。部門比較でも、共通経費を含む数字なのかをそろえる必要があります。個別の会社で語られた利益率を、そのまま業界の標準や自社の目標にすることは避けたいところです。
案件別の採算から固定費と施工体制をつなぎ、残す仕事を決める進め方
受注の選別は、売上を一律に減らすことではなく、利益・施工体制・資金の動きを並べて、残す仕事と見直す仕事を決めることです。
相談企業が行っていた現場別の収支確認と、対話にあった決算書の分析、取引先別の利益確認をつなげると、次の順序で整理できます。
まず、主要案件と取引先の採算を同じ基準で確認する
最初に見たいのは、売上の大きい仕事が、利益の面でも会社を支えているかどうかです。対話では、売上上位の取引先について、受注額だけでなく、どのくらい利益が出ているかを確認する進め方が示されていました。
案件ごとの売上に対し、材料費、施工費・外注費、現場経費を確認し、粗利益の額と率を見ます。相談企業のように、すでにExcelで現場別の数字を出せているなら、その情報を判断に使うところから始められます。
売上が大きい順ではなく、どの案件がいくら利益を残しているかを見ることが、受注を選ぶ土台になります。 利益率だけでは利益の総額がわからず、利益額だけでは施工に無理がないかを判断できないため、施工体制も合わせて確認します。
次に、部門ごとの問題を全社の数字に埋もれさせない
複数の施工領域がある会社では、案件別の数字を部門別にも分けて見ます。内装部門の利益が別部門で失われていた例のように、全社で何とか黒字になっていると、立て直すべき場所が見えにくくなるためです。
採算が悪い部門については、次の点を切り分けます。
- 受注価格や施工費を見直せば、利益を確保できるのか
- 施工はできても、採算のよい仕事を取る営業が不足しているのか
- 今の取引先や受注量では、部門を維持する負担が大きいのか
価格交渉で改善できるなら受注条件の見直し、営業先が合わないなら開拓先の変更が検討できます。それでも採算を確保する道筋が見えない場合は、受注を絞ることや部門の縮小も選択肢になります。
低採算だから直ちにやめるのでも、売上があるから残すのでもなく、「何を変えれば利益が残るか」で立て直しと縮小を判断します。
固定費と施工体制から、無理なく回せる規模を確かめる
残したい仕事が見えてきたら、その組み合わせで会社の固定費を負担できるかを確認します。案件の粗利益が出ていても、全社の経費を賄えなければ、目指す状態には届きません。
担当者も、少人数の体制と、社員を多く抱える体制では、同じ売上でも必要な利益が違うことを指摘していました。したがって、他社と同じ年商を目指すより、自社の費用構造に合う規模を考えるほうが判断しやすくなります。
併せて確認したいのが、今のメンバーや協力先で、時間に余裕を持って施工できるかです。「受注できる量」と「いい仕事として提供できる量」は、必ずしも同じではありません。
受注を減らす場合も、粗利益がどれだけ減り、固定費がどれだけ残るのかを確認します。規模の見直しは、売上だけを先に落とすのではなく、残る利益と残る費用をセットで考えることが大切です。
資金の動きを確認しながら、体制に合う営業先へ切り替える
採算と並行して、入金と支払いの動きも確認します。担当者が毎日見ていたのも、現場の利益だけでなく、「どのくらいお金が出ているか」でした。
手元資金を回すために低採算の受注を続けているなら、採算の悪い仕事をやめる判断と、資金をどう回すかの確認を切り離さないことが重要です。
そのうえで、既存先との価格交渉、新しい取引先の開拓を考えます。営業先も、大手ならよいということではなく、地場の建設会社や中堅企業を含め、自社が目指す規模と施工体制に合う相手を選びます。
対話では、社長や部門責任者が営業できる場合、その人の現在の業務を整理し、営業に動ける状態をつくる進め方も挙がっていました。
営業の目的を「仕事を増やす」から「採算の合う仕事へ受注を入れ替える」に変えると、開拓先と動く人を決めやすくなります。
まとめ
目指したい事業規模は、売上額だけでは決まらず、必要な利益、固定費、施工の余裕、資金の動きがそろって初めて見えてきます。
年商2億円台の相談企業が大切にしていたのは、規模の見栄えよりも、利益を残しながらいい仕事を続けられることでした。そのために、現場ごとの収支を日々把握し、受注量にも上限の目安を持っていました。
自社で整理を始めるなら、まずは主要案件や売上上位の取引先について、どのくらい粗利益が残っているかを確かめるところからで十分です。複数部門があれば利益の出どころを分け、その利益で固定費を賄えるか、今の体制で無理なく施工できるかをつなげて考えます。
受注を選ぶことも、部門を立て直すことも、必要に応じて規模を絞ることも、いい仕事を続けるための経営判断です。売上を維持するために仕事を取る状態から、残したい利益と施工体制に合わせて仕事を選ぶ状態へ、判断の順番を変えていくことが一歩になります。
自社に合う受注と事業規模を整理するために
「忙しいのに利益が残らない」「利益の出ている部門はあるが、会社全体では余裕がない」と感じていても、受注条件、原価、固定費のどこから見ればよいか迷うことはあります。
ネクスゲートは、中小・専門工事会社の経営課題を、現場の施工体制や原価管理、組織、営業先の選び方まで横断して整理し、実行まで支援しています。受注と規模の見直しでも、単に売上を増やすのではなく、今の体制と目指す利益に合う進め方を一緒に考えます。
「うちの場合は、どの仕事を残すところから考えるべきか」という段階でもご相談いただけます。 無理にサービスをお勧めすることはありませんので、次の判断に向けた整理先としてご活用ください。