国土交通省は、令和8年6月分の建築着工統計調査報告を公表しました。新設住宅着工は、持家・貸家・分譲住宅がいずれも増加し、全体で前年同月比18.6%増となりました。季節調整済年率換算値でも前月比3.9%増です。
公表資料 | 建築着工統計調査報告(令和8年6月分) |
新設住宅着工戸数 | 66,344戸 |
前年同月比 | 18.6%増、3か月連続の増加 |
季節調整済年率換算値 | 786千戸、前月比3.9%増 |
住宅投資予定額 | 14,213億円、前年同月比23.4%増 |
全建築物の着工床面積 | 838万㎡、前年同月比13.2%増 |
民間非居住建築物 | 床面積280万㎡、前年同月比3.7%増 |
今回の数字は、住宅市場に明るさが出ていることを示しています。一方で、非住宅は用途によって濃淡があります。中小建設業にとって大事なのは、「全体が増えた」で止めず、自社の得意工種・営業エリア・元請先の分野に分解して読むことです。
住宅着工は、持家・貸家・分譲がそろって増加
令和8年6月の新設住宅着工は66,344戸でした。前年同月比18.6%増で、3か月連続の増加です。
内訳を見ると、次の通りです。
区分 | 戸数 | 前年同月比 |
|---|---|---|
持家 | 18,553戸 | 15.7%増 |
貸家 | 30,253戸 | 24.6%増 |
分譲住宅 | 17,211戸 | 14.2%増 |
うちマンション | 6,048戸 | 1.7%増 |
うち一戸建住宅 | 10,861戸 | 21.7%増 |
特に目立つのは、貸家が24.6%増、分譲一戸建住宅が21.7%増となっている点です。
住宅会社、基礎、外構、電気、設備、内装、足場、解体、地盤関連など、住宅に近い工種の会社にとっては、元請や取引先の動きが変わりやすい局面です。
ただし、統計は全国値です。自社の現場感と一致するとは限りません。「問い合わせが増えているか」「見積依頼の中身が変わっているか」「受注単価が確保できているか」を、自社データで確認することが大切です。
住宅投資予定額も23.4%増、金額面でも動きが出ている
参考資料では、新築に関する住宅投資予定額も公表されています。
令和8年6月の住宅投資予定額は、総計14,213億円。前年同月比23.4%増です。
内訳は次の通りです。
区分 | 住宅投資予定額 | 前年同月比 |
|---|---|---|
総計 | 14,213億円 | 23.4%増 |
持家 | 5,993億円 | 19.9%増 |
貸家 | 4,490億円 | 33.4%増 |
給与住宅 | 123億円 | 1.5%減 |
分譲住宅 | 3,607億円 | 19.1%増 |
うち分譲マンション | 1,644億円 | 12.7%増 |
うち分譲戸建て | 1,926億円 | 24.7%増 |
戸数だけでなく、予定額も増えています。これは、仕事量だけでなく、材料・外注・職人手配の負荷も上がりやすい局面であることを意味します。
受注が増える時期ほど、粗利管理は甘くなりがちです。忙しいのに利益が残らない。現場は回っているのに資金繰りが重い。そうした状態を避けるには、見積段階での原価確認が欠かせません。
地域別では、その他地域の伸びも大きい
地域別の新設住宅着工を見ると、すべての地域区分で総戸数が前年同月比増となっています。
地域 | 総戸数の前年同月比 |
|---|---|
首都圏 | 19.9%増 |
中部圏 | 9.9%増 |
近畿圏 | 12.5%増 |
その他地域 | 23.1%増 |
目を引くのは、その他地域が23.1%増と大きく伸びていることです。
地方の中小建設会社にとっても、全国的な話として流してしまうには少し惜しい数字です。もちろん、都道府県ごとの動きには差があります。自社の商圏で、住宅会社・不動産会社・設計事務所・地場ゼネコンの案件がどう動いているかを重ねて見る必要があります。
非住宅は「事務所が増え、店舗・工場・倉庫は減少」
民間非居住建築物は、全体では前年同月比3.7%増となりました。ただし、用途別・使途別ではばらつきがあります。
主な使途別では、次の通りです。
使途 | 床面積 | 前年同月比 |
|---|---|---|
事務所 | 48万㎡ | 65.6%増 |
店舗 | 25万㎡ | 24.2%減 |
工場 | 53万㎡ | 2.9%減 |
倉庫 | 86万㎡ | 2.1%減 |
非住宅は「全体として少し増えた」ものの、中身は事務所の増加が大きく、店舗・工場・倉庫は減少しています。
鉄骨、設備、内装、外装、防水、電気、空調、消防、舗装、造成など、非住宅に関わる会社は、自社の受注先がどの用途に寄っているかを見ておきたいところです。
例えば、店舗改修や商業系の新築に依存している会社と、事務所・オフィス系の案件を持つ会社では、同じ「非住宅」でも受ける風向きが違います。
経営者が見るべきは「忙しさ」ではなく「利益を残せる受注か」
今回の統計から読むべきことは、単純な景気判断ではありません。
中小建設業にとっては、次の3点が実務上の確認ポイントです。
1つ目は、自社の受注残と市場の動きが合っているかです。住宅着工が増えているのに、自社の見積依頼が増えていないなら、営業導線や取引先構成を見直す余地があります。
2つ目は、人員・外注・資材の手配が先回りできているかです。着工が増えると、職人、協力会社、主要資材の取り合いが起きやすくなります。無理な受注は、工程遅れや利益低下につながります。
3つ目は、見積単価と原価の更新が遅れていないかです。予定額が増えている局面でも、自社の利益が増えるとは限りません。労務費、外注費、資材費、運搬費を反映した見積になっているか。ここは、毎月確認したいところです。
小さく始めるなら、月次会議でこの3つを確認する
建築着工統計は、大企業だけの資料ではありません。中小建設業でも、使い方を絞れば十分に役立ちます。
月次会議では、次の3つだけでも確認できます。
- 自社商圏の住宅・非住宅の動きは、増えているのか減っているのか
- 自社の見積件数・受注件数・粗利率は、その動きと合っているのか
- 増えている分野に対して、営業・採用・協力会社体制を寄せられるか
統計は未来を断定するものではありません。けれど、現場の肌感覚だけに頼るより、判断の精度は上がります。
今回の数字は、住宅分野を中心に受注機会が戻りつつある可能性を示しています。だからこそ、量を追うだけでなく、利益を残せる体制づくりとセットで考えたい局面です。
自社にとっての受注機会を整理するために
今回のような統計は、「世の中は増えているらしい」で終わらせるともったいない資料です。自社の商圏、得意工種、取引先、粗利率、職人・協力会社の余力と重ねることで、次の打ち手が見えやすくなります。
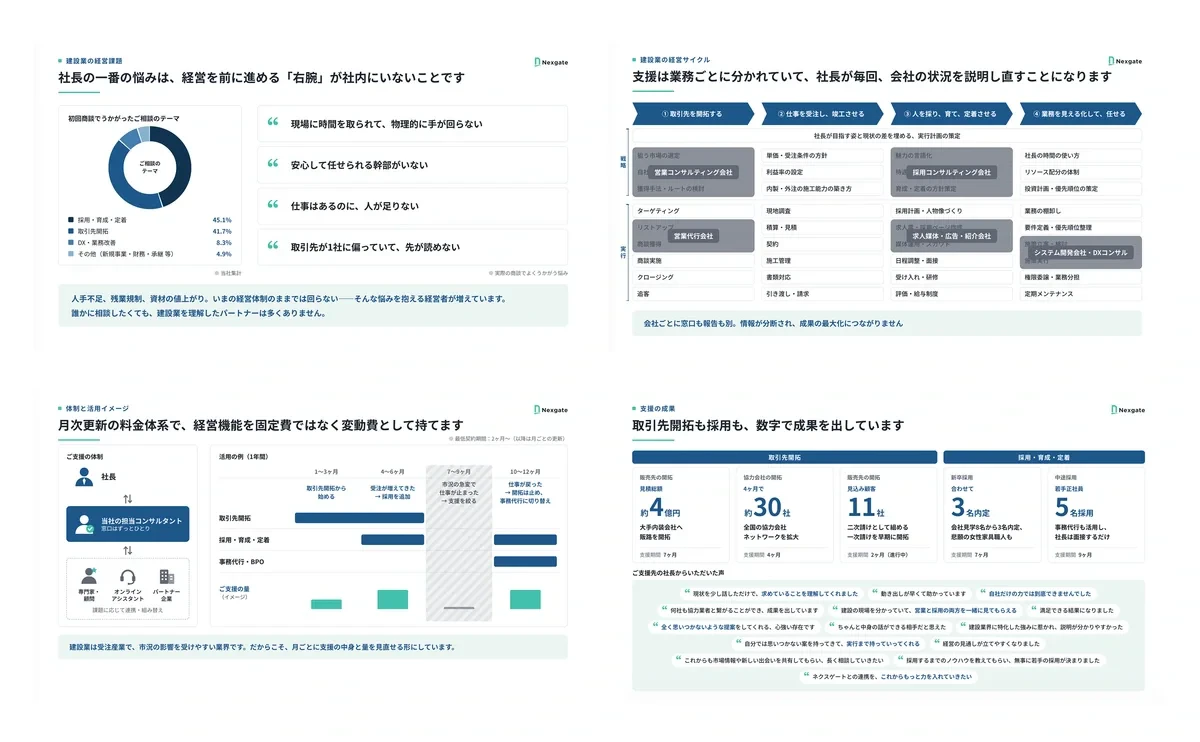
ネクスゲートでは、中小・専門工事会社の経営課題を、現場・採用・組織・原価管理・デジタル活用まで横断して整理し、実行まで支援しています。ものづくりに集中できる建設業界へ向けて、建設企業の持続的成長を支える伴走を大切にしています。
「うちの場合、この統計をどう見ればよいか」「受注は増えているが利益管理が追いついていない」「営業先や協力会社体制を見直したい」といった段階でも大丈夫です。無理な営業はいたしませんので、状況整理の壁打ち先としてご活用ください。